アウトドアブランドと素材の解説
動画の概要
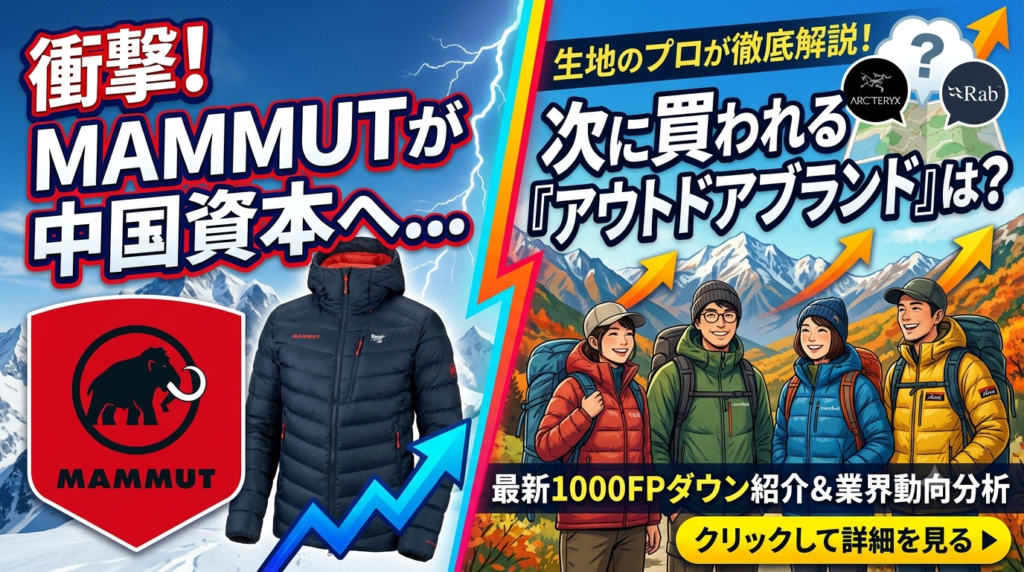
YouTubeチャンネル「アウトドア生地ナイロンポリエステル Nylonpoly, Outdoor Fabric Expert」による動画『【衝撃】マムートが中国資本へ…次に買われる「アウトドアブランド」は?生地のプロが徹底解説!【ダウンジャケット】』の要約です。
ユーザーコメントへの回答と、マムートなどの高級アウトドアブランドが中国資本傘下へ移る背景について、生地・素材のプロ視点から考察した解説動画となっています。
主なハイライト・解説内容
- ミレ(Millet)のワッフルウールウェア評価 [00:22]
- 漁師からの愛用口コミを紹介。ウール70%配合の極細18.5マイクロンウールを使用しており、チクチクせず保温性と通気性のバランスが優れていると解説。
- パタゴニアの素材コストと環境配慮・フェアトレード [02:40]
- 魚網リサイクルナイロン(フィッシュネット)や再生ポリエステルの製造工程コストについて言及。
- フェアトレード(適正な賃金支払い)など持続可能な枠組みコストが含まれており、単に高価なだけでなく妥当性があることを説明。
- 中綿(化繊)ジャケットの台頭と需要変化 [05:51]
- ダウンジャケットからガシガシ洗える中綿(化繊)ジャケットへ乗り換えるユーザーが増加傾向にある点に言及。
- 暖冬の影響や屋内・移動時の生活環境の変化により、極端な高保温性(ダウン)よりも扱いやすさと適度な保温性を求める動きが強まっていると考察。
- 1000フィルパワー(1000FP)高級ダウンの選定 [08:15]
- コスパ面ではモンベル(プラズマシリーズ、イグニスダウンなど)が強力。
- Rab(ラブ)の「ミシック G ジャケット」や、NANGA(ナンガ)の「ホワイトレーベル」など、超軽量かつ高機能な最高峰ダウンを紹介・比較。
- マムート(MAMMUT)の中国資本傘下入りと業界動向 [14:05]
- マムートが中国系ファンド/企業グループの傘下に入った話題を取り上げ、アークテリクスやサロモン(アメアスポーツ傘下)、ジャック・ウルフスキン等の先行例を分析。
- 背景と影響の考察:
- ヨーロッパブランドにとって最大市場は米国だが参入壁が高いため、急成長する中国(グレーターチャイナ)市場の需要を取り込む戦略が不可欠。
- 資本が変わることでマーケティングやデザイン(ロゴの主張強めなど)、使用される生地や製造ルートに変化が生じる可能性(懸念点)についてディスカッション。
- 動画リンク: YouTubeで動画を見る
YouTube video views will be stored in your YouTube History, and your data will be stored and used by YouTube according to its Terms of Service
YouTube video views will be stored in your YouTube History, and your data will be stored and used by YouTube according to its Terms of Service]
動画内で紹介されていた1000FPダウンや、マムートの買収劇についてさらに詳しく知りたいです。
1. 1000FP(フィルパワー)ダウンの特徴と紹介モデル
1000フィルパワー(FP)は、極めて高品質なダウン羽毛を使用し、わずかな重量で爆発的な膨らみと保温力を発揮する最高峰スペックです。動画内ではコスパ重視から超高機能モデルまで紹介されています。
- モンベル(mont-bell): プラズマ1000 / イグニスダウン
- 特徴: 1000FPダウンを採用した代表格。圧倒的な軽量性とコンパクトさを実現しつつ、他ブランドに比べて圧倒的にリーズナブルな価格設定(約3万円前後〜)。
- Rab(ラブ): ミシック G ジャケット(Mythic G Jacket)
- 特徴: 1000FPダウンに極薄「7デニール」の超軽量生地を採用。裏地にチタン熱反射コーティング(サーモ・イオン・ライニング)を施すことで、超軽量(約127g前後の羽毛量感)でありながら圧倒的な熱効率を誇ります。
- NANGA(ナンガ): WHITE LABEL(ホワイトレーベル)最強ダウン
- 特徴: 900FP〜950FP超(撥水加工ダウンのため実質1000FP級の高品質)を200g以上充填した超極寒仕様。撥水処理によって水濡れによる嵩高低下(へたり)を防ぎます。
2. マムート(MAMMUT)の中国資本傘下入りとブランドの構造変化
スイス発祥の老舗アウトドアブランド「マムート」が中国系資本(ANTA Sportsグループ / PEファンド経由)の傘下へ移ったことについて、動画内では以下のポイントで分析されています。
- 買収の構図と背景
- もともと創業家から欧州の投資ファンド(J.C. Jacobs等)へ所有が移っていた経緯があり、そこからさらに中国企業へ売却された形です。
- ヨーロッパのアウトドアブランドは、最大のマーケットであるアメリカ市場への単独参入が非常に困難(米系ブランドのシェアが高いため)です。そのため、次に急速拡大している中国市場(グレーターチャイナ)での需要拡大を取り込む目的があります。
- 先行する類似例(アークテリクスやサロモン)
- アメアスポーツ(アークテリクス、サロモンなどを保有)も中国大手「ANTA Sports(安踏体育)」の傘下に入っており、スポーツ・アウトドア大手の買収劇はグローバルな趨勢となっています。
- 生地・プロダクト視点での懸念点
- デザイン傾向の変化: 中国市場で好まれる「ブランドロゴの主張が強めのデザイン」や街着寄りのモデルが増加する可能性。
- サプライチェーンの変化: 資本が中国に移ることで、コミュニケーションや物流の利便性から、これまで使用していた欧州や日本の高性能生地から中国国内の生地サプライヤーへ置き換わっていくリスク(クオリティや打診ルートの一変)が考察されています。
アークテリクスやサロモン、ジャックウルフスキンなど、アウトドアブランドの買収と所有権の変遷について詳しく教えてください。
アウトドア業界では、グローバル化と巨大資本の参入により、人気ブランドがプライベート・エクイティ(投資ファンド)や大手スポーツアパレル資本へ引き継がれていく再編が相次いでいます。
代表的な「アークテリクス」「サロモン」「ジャック・ウルフスキン」の所有権の変遷と、現在の構造について詳しく解説します。
1. アークテリクス(Arc’teryx)とサロモン(Salomon)
この2ブランドは、スポーツ・アウトドア大手のアメアスポーツ(Amer Sports)傘下という共通の歴史を辿っています。
【アークテリクスの変遷】
- カナダで誕生(1989年): バンクーバーでクライマーによって創業(旧社名Rock Solid)。
- サロモン傘下へ(1999年): スキー・アウトドア大手のサロモン(当時フランス)に買収される。
- アメアスポーツ傘下へ(2005年): フィンランドを拠点とするスポーツ複合企業「アメアスポーツ(Amer Sports)」がサロモンごとアークテリクスを買収。
【サロモンの変遷】
- フランスで創業(1947年): スキーエッジの製造から始まり、ウィンタースポーツ・トレイルランニングのトップブランドへ成長。
- アディダス傘下(1997年): アディダスが買収し「アディダス・サロモン」となるも、シナジーを生み出せず難航。
- アメアスポーツ傘下へ(2005年): アディダスがアメアスポーツへ売却。
【現在:ANTAコンソーシアムとIPO】
- 中国資本主導の買収(2019年): 中国最大のスポーツ用品メーカーANTA Sports(安踏体育)を中心とする投資家コンソーシアム(Lululemon創業者なども参画)がアメアスポーツを約46億ユーロで買収。
- 再株式公開(2024年): アメアスポーツはニューヨーク証券取引所(NYSE)へ上場。ANTAが筆頭株主の地位を維持しつつ、世界最大級の中国市場と欧米市場の双方で急成長を遂げています。
2. ジャック・ウルフスキン(Jack Wolfskin)
ドイツを代表する総合アウトドアブランドですが、何度もファンドや大手企業間を移動してきた激動の歴史を持ちます。
- ドイツで創業(1981年): フランクフルトで誕生。「大きな足跡(狼の足跡)」のロゴで親しまれる。
- ファンドによる転売期(2000年代〜2010年代): ベインキャピタルなどの投資ファンド(PE)間を転々とし、経営方針の頻繁な変更や店舗拡大の打撃を受ける。
- キャロウェイ(Callaway)による買収(2018年): ゴルフ用品大手キャロウェイ(現Topgolf Callaway)が約4億1,800万ユーロで買収し、ゴルフ以外のライフスタイル領域強化を図る。
- ANTA Sportsへ売却(2025年): キャロウェイが本業(ゴルフ・エンタメ)へ集中するため、ANTA Sportsへ2億9,000万ドルで完全売却。
3. ブランド所有権変遷の全体像
| ブランド | 創業国 | 主な所有権の移り変わり | 現在の所有資本 |
| アークテリクス | カナダ | 独立 ➔ サロモン ➔ アメアスポーツ(2005) ➔ ANTAコンソーシアム(2019) | Amer Sports (筆頭株主: ANTA Sports) |
| サロモン | フランス | 独立 ➔ アディダス(1997) ➔ アメアスポーツ(2005) ➔ ANTAコンソーシアム(2019) | Amer Sports (筆頭株主: ANTA Sports) |
| ジャック・ウルフスキン | ドイツ | 独立 ➔ 投資ファンド各種 ➔ キャロウェイ(2018) ➔ ANTA Sports(2025) | ANTA Sports |
4. 買収劇が起きる背景と現在のトレンド
- 投資ファンドによる「歴史と信頼」の買収アウトドアブランドは独自のブランディングや技術的信頼(歴史)を得るのに数十年かかるため、ゼロから立ち上げるよりも老舗ブランドを買収して再テコ入れする方が効率的と評価されます。
- 欧州・北米市場からアジア(中国)市場へのシフト欧米市場で成熟・停滞したブランドが、急成長する中国のアウトドア・テックウェア需要を取り込むため、中国資本傘下に入り巨大な流通網を獲得する戦略が主流になっています。
- サプライチェーンと量販のスケールメリットメガ資本の傘下に集まることで、素材調達や縫製工場の確保、直営店舗(DTC)のグローバル展開において非常に強力なシナジーが生まれる構造になっています。
マムートやアークテリクス以外にも、中国資本に入ったアウトドア・スポーツブランドの例や、それによる市場変化について詳しく教えてください。
1. 中国資本傘下に入った主なブランド事例
マムートやアークテリクス(アメアスポーツ)以外にも、多くのアジア・欧米のプレミアムブランドが中国資本や香港系ファンドの傘下に入っています。
- ホグロフス(Haglöfs)
- 創業: スウェーデン(1914年)
- 経緯: 2010年に日本の「アシックス」が子会社化していましたが、2023年12月に香港の投資会社ライオンロック・キャピタル(LionRock Capital)へ売却されました。ライオンロックは中国スポーツ用品大手「李寧(Li-Ning)」の創業者・李寧氏と深い繋がりがあり、実質的な中国系ネットワークのもとでグローバル再編が進んでいます。
- ピークパフォーマンス(Peak Performance)
- 創業: スウェーデン(1986年)
- 経緯: アメアスポーツ(Amer Sports)傘下のブランドであったため、2019年のANTA(安踏体育)コンソーシアムによるアメアスポーツ買収に伴い、中国資本傘下となりました。高級スキーウェアやライフスタイルアパレルとして中国国内のフラッグシップ店舗展開が急速に強化されています。
- コロンビア・スポーツウェア(中国事業の合弁化)
- 経緯: 米国コロンビア社自体は独立企業ですが、中国本土市場での展開において太古資源(Swire Resources)との合弁を経て、ANTA等と競合する現地の強固な流通ネットワークに深く組み込まれています。また、日本のデサント(DESCENTE)も中国事業においてANTAと合弁会社を設立して爆発的な成長を遂げています。
- K2 / マーモット等のライセンス・流通構造
- 欧米の老舗ギアブランドも、ブランド自体の所有権やアジア地域での独占製造・販売権(ライセンス)を中国資本・生産パートナーへ渡すケースが増加しています。
2. 中国資本参入による具体的な市場変化
資本が変わることで、プロダクトやマーケットには主に以下のような変化が生じています。
① 「山から街へ」のラグジュアリー化(アウトドアのハイブランド化)
従来の「本格登山家・スキーヤーのための専門ギア」から、「都市部で着用するハイエンドなステータスウェア(アウトドア・ラグジュアリー)」へとブランドポジションが変化しています。
- 特徴: モンクレールやカナダグースに匹敵する高級ラインとして、洗練された直営旗艦店を都市部に立ち上げる手法が目立ちます。
② デザインとマーケティングの方向転換
- デザイン: 都市部での着用(街着)を強く意識したシルエットや、ブランドロゴを強調したインパクトのあるデザインが増加。
- ターゲット層: 従来の登山層(中高年やコアな愛好家)に加え、SNS(小紅書/REDなど)を積極的に活用し、Z世代や都市部の富裕層若年層ターゲットへ shift しています。
③ サプライチェーンと製造体制の再編
- 開発・R&D(研究開発)の拠点はヨーロッパや北米に残しつつも、量産や素材調達、ロジスティクスにおいて中国国内の圧倒的な巨大供給網(サプライチェーン)を活用。
- これにより、世界的な需要増に対して一気に大量生産・供給できる規模の拡大(スケールメリット)を実現させています。
3. ブランド側のメリットと懸念されるリスク
| 側面 | メリット | 懸念されるリスク・課題 |
| 資金・成長 | 巨大な投資資金を得て、グローバル展開やマーケティング、店舗展開が飛躍的に加速。 | 投資ファンド特有の「短期間での利益回収・売却」を目指す圧力が強まる可能性。 |
| 市場開拓 | 世界最大のアウトドア急成長市場である「中国本土」への強力なルートを即座に獲得。 | 北米・欧州市場でのブランドイニシアチブ低下や、地政学的リスク(貿易摩擦など)の影響。 |
| 製品・品質 | 生産コストの最適化と大規模な最新生産設備の活用が可能。 | コアな登山ファンからの「ブランドの伝統や質感が変わってしまった」というブランド離れ。 |
このように、中国資本によるアウトドアブランド買収は、単なる「企業の救済」ではなく、「世界最大の消費市場(中国)での爆発的成長と、世界的なラグジュアリースポーツウェア市場の制覇」を狙った戦略的な再編トレンドとして定着しています。