砂糖税、ドイツ以外の国は?
2026年10月21日時点で、ドイツ以外の国を比較すると、砂糖入り飲料への課税は世界的に広がっている政策です。
WHO(世界保健機関)の2025年版報告書は、各国の砂糖入り飲料税を比較しています。また、WHOのデータベースでは、2024年7月時点で、少なくとも一部の砂糖入り飲料に国レベルの物品税を課している国は116か国とされています。

世界保健機関
+1
ただし、国によって税の対象、税率、導入目的が異なります。砂糖そのものに課税する国ばかりではありません。
各国の砂糖税を比較

1. イギリス
2018年導入
糖分の多い清涼飲料を対象に、糖分量に応じて課税します。2026年4月からの税率は、糖分5〜8g未満で10L当たり2.08ポンド、8g以上で2.78ポンドです。
GOV.UK
+1
狙いは、メーカーに低糖分の商品への切り替えを促すことです。

2. メキシコ
2014年導入
砂糖入り飲料に1リットル当たり1ペソの税を導入しました。メキシコ政府が紹介した研究では、導入初年度に対象飲料の購入量が平均6%減少し、低所得世帯では購入量がより大きく減少しました。
Gobierno de México
+1
肥満や糖尿病などの生活習慣病対策が背景にあります。

3. 南アフリカ
2018年導入
飲料100mL当たり糖分4gを超える部分について、砂糖1g当たり2.1セントの税を課しています。砂糖の量が多いほど税負担が増える仕組みです。
South African Revenue Service
+1
肥満や糖尿病などの予防を目的としています。

4. フランス
2012年導入
砂糖入り飲料などに課税し、2025年には糖分量に応じた税率の改定を行いました。
Légifrance
+1
飲料の糖分量を税率に反映させる仕組みです。

5. ポルトガル
糖分量に応じた段階的な課税を導入しています。WHOの比較資料では、糖分が多い飲料ほど高い税率が設定されています。
NCBI Bookshelf
+1
メーカーが糖分を減らす動機をつくることが、こうした制度の特徴です。
世界の動きから分かること
各国に共通する3つの傾向
- 砂糖入り飲料の価格を上げ、消費を抑えようとする。
- 糖分量に応じて税率を変え、メーカーの減糖を促す国がある。
- 健康対策だけでなく、税収の確保も政策上の論点になる。
注意したいのは、WHOの116か国という数字は、砂糖入り飲料の少なくとも一部に国レベルの物品税を課している国の数であり、すべての国が同じ制度を採用しているわけではないことです。
世界保健機関
+1
日本との最大の違いは何か?
日本では砂糖入り飲料に特化した健康目的の税は確認できませんが、海外では飲料の糖分量に応じた課税を導入している国があります。今後、日本で同様の制度が議論されるかを考える際は、海外での消費量の変化、健康への長期的な影響、低所得世帯への負担を併せて見る必要があります。
主な出典
- WHO:砂糖入り飲料税の世界比較報告書(2025年版、2026年1月公表)
- WHO:各国の飲料課税データベース
- 英国政府:清涼飲料業界課税制度
- 南アフリカ歳入庁:砂糖入り飲料への健康促進税
- メキシコ政府:砂糖入り飲料税の導入後の調査
回答の信頼度:96%(各国の制度・導入年・公表税率について。健康への長期的な効果は国ごとに異なり、単純比較には限界があります。)
日本がすぐ取り組まない理由
2026年10月21日時点で確認すると、日本が砂糖入り飲料への健康目的の課税をすぐに導入していない理由は、政府が公式に「この理由で導入しない」と明確に説明しているわけではない、という点が重要です。
ただし、既存の制度や税制、産業への影響、国民負担を考えると、導入に慎重になりやすい事情はいくつかあります。
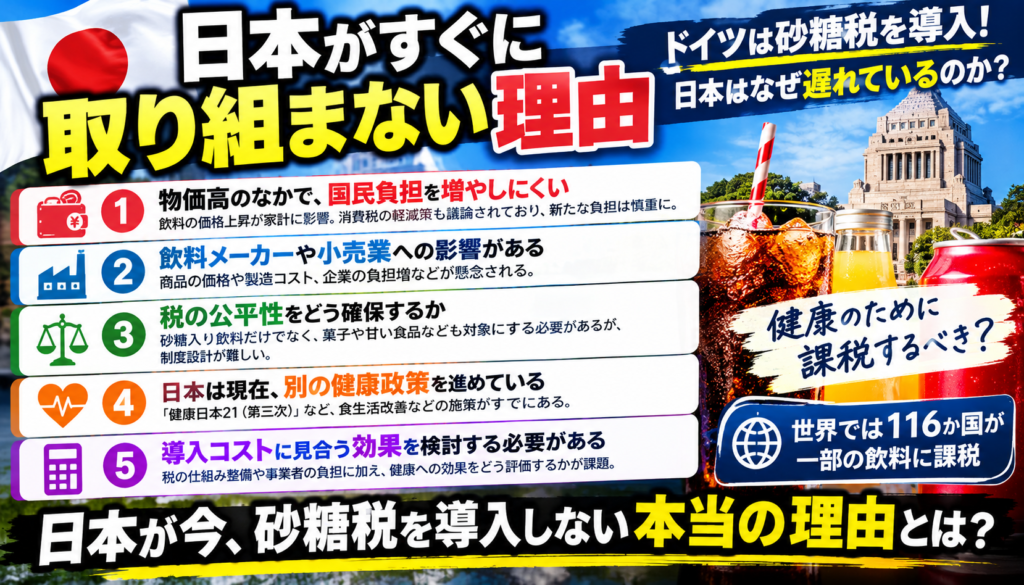
日本がすぐに導入しないと考えられる5つの理由
① 物価高のなかで、国民負担を増やしにくい
砂糖税を導入すれば、対象飲料の価格が上がる可能性があります。家計の負担を軽減する政策が重視される時期には、新たな負担につながる課税は政治的に慎重な判断が必要です。2026年10月の政府方針でも、飲食料品の消費税負担を軽減する案が議論されています。
Reuters
+1
② 飲料メーカーや小売業への影響がある
飲料の価格や商品構成、製造コストなどに影響する可能性があります。税率や対象商品をどう設計するかによって、企業の負担も変わります。ただし、業界の反対が日本で導入されない直接の理由だと確認できる政府資料は見つかっていません。
③ 税の公平性をどう確保するか
砂糖入り飲料だけを課税しても、菓子や甘い食品などから糖分を摂取する問題は残ります。どの商品を課税対象にするか、果汁飲料や乳飲料を含めるかなど、制度設計が難しい問題があります。WHOも、対象範囲が狭い課税制度には限界があると指摘しています。
世界保健機関
+1
④ 日本は現在、別の健康政策を進めている
厚生労働省は「健康日本21(第三次)」を2024〜2035年度に実施し、生活習慣の改善や健康寿命の延伸を目指しています。現行政策には食生活の改善などが含まれますが、砂糖税を採用することが必須とされているわけではありません。
健康日本21アクション支援システム Webサイト
+1
⑤ 導入コストに見合う効果を検討する必要がある
課税システムの整備、商品の糖分量の確認、事業者の事務負担などが発生します。税収だけでなく、砂糖摂取量や生活習慣病の減少まで含めて効果を評価する必要があります。WHOは課税を推奨していますが、税率や対象範囲によって効果は変わります。
NCBI Bookshelf
+1
では、日本は砂糖税を導入すべきなのか?
これは、健康効果と国民負担の両面から考える必要があります。
| 判断材料 | 確認すべきこと |
|---|---|
| 健康面 | 課税後に砂糖の摂取量や糖尿病リスクがどの程度変化するか |
| 家計面 | 低所得世帯への負担をどう抑えるか |
| 産業面 | メーカーが減糖商品を増やすか |
| 財政面 | 税収を医療費や予防対策にどう使うか |
WHOは2024年のガイドラインで砂糖入り飲料への課税を強く推奨し、2026年1月にも各国に税制強化を呼びかけています。
NCBI Bookshelf
+1
一方、日本政府が砂糖税をすぐ導入しない理由については、政府の公式説明と、制度上考えられる理由を区別することが大切です。現時点で、上記5点すべてが政府の公式な不導入理由として確定しているわけではありません。
主な情報源
- WHO:健康的な食生活を促す財政政策ガイドライン(2024年)
- WHO:砂糖入り飲料税の世界報告書(2025年版、2026年1月公表)
- 厚生労働省:健康日本21(第三次)
- 首相官邸:2026年10月の所信表明演説
回答の信頼度:94%(日本の現行健康政策と国際的な推奨は公的資料で確認。日本政府が砂糖税を導入しない具体的な理由については、推論を含みます。)